Domain büroausstatter24.de kaufen?
Wir ziehen mit dem Projekt
büroausstatter24.de um.
Sind Sie am Kauf der Domain
büroausstatter24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain büroausstatter24.de kaufen?
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **

Ähnliche Suchbegriffe für Verpachtung
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Leitz Tacker-Locher-Büroset »5502 & 5008 NeXXt WOW« gelbTacker-Locher-Büroset »5502 & 5008 NeXXt WOW«, Typbezeichnung der Heftklammern: 24/6, 26/6, Heftungsart: geschlossene Heftung, offene Heftung, genagelte Heftung, Heftleistung: 30 Blatt (80 g/m2), Lochung: 2-fach (8 cm Abstand), Material: Metall, Kunststoff, Nachfüll-Technik: Oberlademechanik, Set-Inhalt: 1x Locher, 1x Tacker / Heftgerät, 200 Heftklammern, Stanzleistung: 30 Blatt, Ordnen/Lochen/Locher Sets38,07 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Locher, Hubert: KunsttheorieKunsttheorie , Von der Antike bis zur Gegenwart , Ventiltriebteile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20230512, Produktform: Leinen, Autoren: Locher, Hubert, Seitenzahl/Blattzahl: 592, Abbildungen: mit 60 Abbildungen, Keyword: Überblick; Darstellung; Aristoteles; Platon; Hegel; Heidegger; Walter Benjamin; Susan Sontag; documenta fifteen; Kunst; Neuzeit; Leon Battista Alberti; Albrecht Dürer; Kunstkritik; Moderne; Theodor W. Adorno; Positionen; Theorie; Denkweisen; Standardwerk, Fachschema: Kunst / Theorie, Philosophie, Psychologie, Soziologie~Kunstgeschichte, Fachkategorie: Kunsttheorie~Kunstgeschichte, Bildungszweck: Lehrbuch, Skript, Thema: Auseinandersetzen, Warengruppe: HC/Bildende Kunst, Fachkategorie: Handbuch: Malerei und Kunst, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 219, Breite: 148, Höhe: 41, Gewicht: 816, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 288200158,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
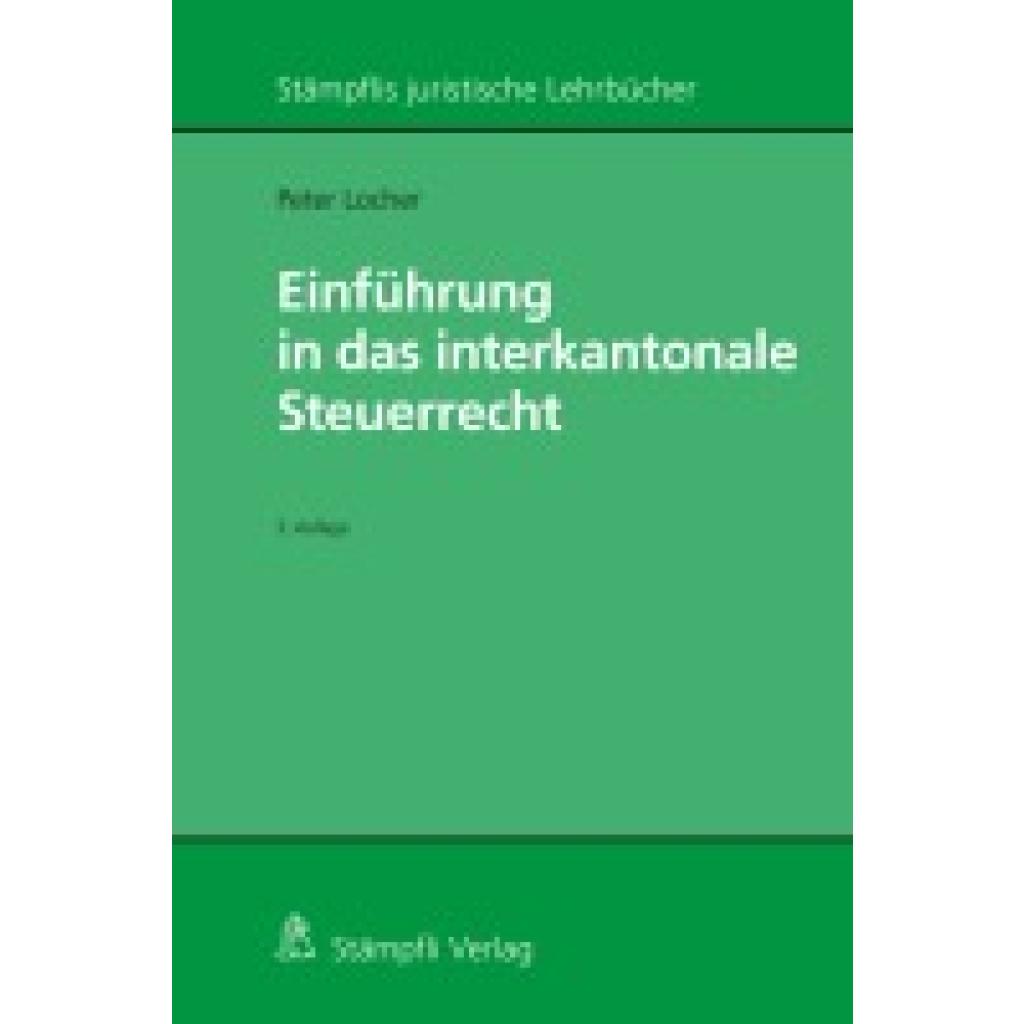
Locher, Peter: Einführung in das interkantonale SteuerrechtEinführung in das interkantonale Steuerrecht , Das Bundesgericht hat in den vergangenen acht Jahren seit dem Erscheinen der vierten Auflage erneut grundlegende Fragen beantwortet. So sind nun neu gemäss BGE 148 I 65 E. 4.1 für die Schuldenverlegung die Aktiven selbst bei der Vermögenssteuer nach einheitlichen Regeln zu bewerten. Mit dem auf den 1. Januar 2019 in Kraft getretenen Bundesgesetz vom 17. März 2017 betreffend die Besteuerung der Erträge aus Vermittlung von Grundstücken (Mäklerprovisionen) sowie dem am 1. Januar 2020 in Kraft getretenen Bundesgesetz über die Steuerreform und die AHV-Finanzierung vom 28. September 2018 (STAF) wurden u.a. Bestimmungen des Steuerharmonisierungsgesetzes geändert, die auch im interkantonalen Verhältnis relevant sind. Eine Neuauflage dieses bewährten Lehrbuchs als konzise Einführung in das interkantonale Doppelbesteuerungsrecht drängt sich damit auf. Dabei wird stets auf weiterführende Literatur und insbesondere Judikatur verwiesen, womit sich das Werk für das Studium ebenso wie als Überblick für die Praxis eignet. , Zusatzscheinwerfer > Lichter, Leuchten & Blinker , Auflage: 5. Auflage, Erscheinungsjahr: 20240417, Titel der Reihe: Stämpflis juristische Lehrbücher##, Autoren: Locher, Peter, Auflage: 24005, Auflage/Ausgabe: 5. Auflage, Keyword: Doppelbesteuerung; Kantone; Rechtsprechung; SjL; Steuerharmonisierung; Steuerrecht; Steuerreform, Fachschema: Schweiz / Geschichte, Politik, Gesellschaft, Recht~Steuergesetz~Steuerrecht - Steuergesetz~Schweiz~Abgabe - Abgabenordnung - AO, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 152, Höhe: 17, Gewicht: 468, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,124,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Novus Locher-Tacker-Büroset »B230 & B4« schwarzLocher-Tacker-Büroset »B230 & B4«, Typbezeichnung der Heftklammern: 24/6, 24/8, 26/6, 26/8, Heftungsart: geschlossene Heftung, offene Heftung, genagelte Heftung, Heftleistung: 40 Blatt (80 g/m2), Lochung: 4-fach (3x 8 cm Abstand), Material: Metall, Kunststoff, max. Papierformat des Lochers: bis DIN A4, Lochanzahl: 2, Besonderheiten: mit Anschlagschiene, gut ablesbare Formatanzeige, Nachfüll-Technik: Springfach-Lademechanik, Set-Inhalt: 1x Bürolocher, 1x Büroheftgerät, Stanzleistung: 30 Blatt, Ordnen/Lochen/Locher Sets26,36 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter


-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **

Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig?
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig? Diese Einnahmen unterliegen grundsätzlich nicht der Sozialversicherungspflicht, da es sich um Einkünfte aus Kapitalvermögen handelt. Allerdings kann es Ausnahmen geben, wenn die Vermietungstätigkeit als gewerblich eingestuft wird. In diesem Fall könnten Sozialversicherungsbeiträge fällig werden. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder die zuständige Sozialversicherungsbehörde zu wenden, um eine genaue Auskunft zu erhalten. **
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Novus Locher-Tacker-Büroset »B230 & B4« blauLocher-Tacker-Büroset »B230 & B4«, Typbezeichnung der Heftklammern: 24/6, 24/8, 26/6, 26/8, Heftungsart: geschlossene Heftung, offene Heftung, genagelte Heftung, Heftleistung: 40 Blatt (80 g/m2), Lochung: 4-fach (3x 8 cm Abstand), Material: Metall, Kunststoff, max. Papierformat des Lochers: bis DIN A4, Lochanzahl: 2, Besonderheiten: mit Anschlagschiene, gut ablesbare Formatanzeige, Nachfüll-Technik: Springfach-Lademechanik, Set-Inhalt: 1x Bürolocher, 1x Büroheftgerät, Stanzleistung: 30 Blatt, Ordnen/Lochen/Locher Sets26,36 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Büroset »Ablage« (Locher-Tacker-Enklammerer) silberBüroset »Ablage« (Locher-Tacker-Enklammerer), Typbezeichnung der Heftklammern: 24/6, Lochabstand verstellbar: Nein, Heftungsart: geschlossene Heftung, Heftleistung: 20 Blatt (80 g/m2), Lochung: 2-fach (8 cm Abstand), Material: Tacker / Heftgerät & Locher: Metall, max. Papierformat des Lochers: A4, Anzahl der Teile: 4, Lochanzahl: 4, Einlegetiefe des Hefters: 60 mm, Formatangaben der Locher-Anschlagschiene: bis DIN A4, Nachfüll-Technik: Oberlademechanik, Stanzleistung des Lochers (mm): 2 mm, Set-Inhalt: 1x Heftgerät,1x Locher, 1x Heftklammern-Entferner, 1 Pck. Heftklammern, Stanzleistung: 20 Blatt, Ordnen/Lochen/Locher Sets10,29 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Leitz Tacker-Locher-Büroset »5502 & 5008 NeXXt WOW« gelbTacker-Locher-Büroset »5502 & 5008 NeXXt WOW«, Typbezeichnung der Heftklammern: 24/6, 26/6, Heftungsart: geschlossene Heftung, offene Heftung, genagelte Heftung, Heftleistung: 30 Blatt (80 g/m2), Lochung: 2-fach (8 cm Abstand), Material: Metall, Kunststoff, Nachfüll-Technik: Oberlademechanik, Set-Inhalt: 1x Locher, 1x Tacker / Heftgerät, 200 Heftklammern, Stanzleistung: 30 Blatt, Ordnen/Lochen/Locher Sets38,07 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Locher, Hubert: KunsttheorieKunsttheorie , Von der Antike bis zur Gegenwart , Ventiltriebteile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20230512, Produktform: Leinen, Autoren: Locher, Hubert, Seitenzahl/Blattzahl: 592, Abbildungen: mit 60 Abbildungen, Keyword: Überblick; Darstellung; Aristoteles; Platon; Hegel; Heidegger; Walter Benjamin; Susan Sontag; documenta fifteen; Kunst; Neuzeit; Leon Battista Alberti; Albrecht Dürer; Kunstkritik; Moderne; Theodor W. Adorno; Positionen; Theorie; Denkweisen; Standardwerk, Fachschema: Kunst / Theorie, Philosophie, Psychologie, Soziologie~Kunstgeschichte, Fachkategorie: Kunsttheorie~Kunstgeschichte, Bildungszweck: Lehrbuch, Skript, Thema: Auseinandersetzen, Warengruppe: HC/Bildende Kunst, Fachkategorie: Handbuch: Malerei und Kunst, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 219, Breite: 148, Höhe: 41, Gewicht: 816, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 288200158,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
Ähnliche Suchbegriffe für Verpachtung
-
Locher, Peter: Einführung in das interkantonale SteuerrechtEinführung in das interkantonale Steuerrecht , Das Bundesgericht hat in den vergangenen acht Jahren seit dem Erscheinen der vierten Auflage erneut grundlegende Fragen beantwortet. So sind nun neu gemäss BGE 148 I 65 E. 4.1 für die Schuldenverlegung die Aktiven selbst bei der Vermögenssteuer nach einheitlichen Regeln zu bewerten. Mit dem auf den 1. Januar 2019 in Kraft getretenen Bundesgesetz vom 17. März 2017 betreffend die Besteuerung der Erträge aus Vermittlung von Grundstücken (Mäklerprovisionen) sowie dem am 1. Januar 2020 in Kraft getretenen Bundesgesetz über die Steuerreform und die AHV-Finanzierung vom 28. September 2018 (STAF) wurden u.a. Bestimmungen des Steuerharmonisierungsgesetzes geändert, die auch im interkantonalen Verhältnis relevant sind. Eine Neuauflage dieses bewährten Lehrbuchs als konzise Einführung in das interkantonale Doppelbesteuerungsrecht drängt sich damit auf. Dabei wird stets auf weiterführende Literatur und insbesondere Judikatur verwiesen, womit sich das Werk für das Studium ebenso wie als Überblick für die Praxis eignet. , Zusatzscheinwerfer > Lichter, Leuchten & Blinker , Auflage: 5. Auflage, Erscheinungsjahr: 20240417, Titel der Reihe: Stämpflis juristische Lehrbücher##, Autoren: Locher, Peter, Auflage: 24005, Auflage/Ausgabe: 5. Auflage, Keyword: Doppelbesteuerung; Kantone; Rechtsprechung; SjL; Steuerharmonisierung; Steuerrecht; Steuerreform, Fachschema: Schweiz / Geschichte, Politik, Gesellschaft, Recht~Steuergesetz~Steuerrecht - Steuergesetz~Schweiz~Abgabe - Abgabenordnung - AO, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 152, Höhe: 17, Gewicht: 468, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,124,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Novus Locher-Tacker-Büroset »B230 & B4« schwarzLocher-Tacker-Büroset »B230 & B4«, Typbezeichnung der Heftklammern: 24/6, 24/8, 26/6, 26/8, Heftungsart: geschlossene Heftung, offene Heftung, genagelte Heftung, Heftleistung: 40 Blatt (80 g/m2), Lochung: 4-fach (3x 8 cm Abstand), Material: Metall, Kunststoff, max. Papierformat des Lochers: bis DIN A4, Lochanzahl: 2, Besonderheiten: mit Anschlagschiene, gut ablesbare Formatanzeige, Nachfüll-Technik: Springfach-Lademechanik, Set-Inhalt: 1x Bürolocher, 1x Büroheftgerät, Stanzleistung: 30 Blatt, Ordnen/Lochen/Locher Sets26,36 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Leitz Tacker-Locher-Büroset »5502 & 5008 NeXXt WOW« rotTacker-Locher-Büroset »5502 & 5008 NeXXt WOW«, Typbezeichnung der Heftklammern: 24/6, 26/6, Heftungsart: geschlossene Heftung, offene Heftung, genagelte Heftung, Heftleistung: 30 Blatt (80 g/m2), Lochung: 2-fach (8 cm Abstand), Material: Metall, Kunststoff, Nachfüll-Technik: Oberlademechanik, Set-Inhalt: 1x Locher, 1x Tacker / Heftgerät, 200 Heftklammern, Stanzleistung: 30 Blatt, Ordnen/Lochen/Locher Sets38,07 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Leitz Tacker-Locher-Büroset »5502 & 5008 NeXXt WOW« violettTacker-Locher-Büroset »5502 & 5008 NeXXt WOW«, Typbezeichnung der Heftklammern: 24/6, 26/6, Heftungsart: geschlossene Heftung, offene Heftung, genagelte Heftung, Heftleistung: 30 Blatt (80 g/m2), Lochung: 2-fach (8 cm Abstand), Material: Metall, Kunststoff, Nachfüll-Technik: Oberlademechanik, Set-Inhalt: 1x Locher, 1x Tacker / Heftgerät, 200 Heftklammern, Stanzleistung: 30 Blatt, Ordnen/Lochen/Locher Sets38,07 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
-
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig?
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig? Diese Einnahmen unterliegen grundsätzlich nicht der Sozialversicherungspflicht, da es sich um Einkünfte aus Kapitalvermögen handelt. Allerdings kann es Ausnahmen geben, wenn die Vermietungstätigkeit als gewerblich eingestuft wird. In diesem Fall könnten Sozialversicherungsbeiträge fällig werden. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder die zuständige Sozialversicherungsbehörde zu wenden, um eine genaue Auskunft zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.